Quelle banque propose les mensualités les plus faibles pour un crédit à la consommation en 2026 ? Il n’existe pas de réponse universelle : le montant emprunté, la durée, le taux annuel effectif global (TAEG) et les conditions accordées déterminent l’échéance. Une offre affichant une mensualité attractive n’est pas nécessairement la moins coûteuse.
Pour choisir, il faut comparer des propositions portant sur un capital et une durée identiques, puis examiner leur coût total, l’assurance éventuelle et les conditions d’éligibilité. Les exemples bancaires publiés donnent des repères, mais ne remplacent pas une proposition adaptée à votre situation.
Quels taux de crédit à la consommation comparer en 2026 ?
Le taux à privilégier pour comparer des prêts personnels est le TAEG. Il traduit le coût du financement selon les frais obligatoires applicables, contrairement au seul taux débiteur. Toutefois, deux TAEG ne permettent pas de désigner l’offre présentant la plus faible mensualité si les capitaux, durées ou assurances diffèrent.
Un exemple de mensualité bancaire en octobre 2026
Dans son exemple publié au 3 octobre 2026, BoursoBank présente un prêt personnel de 10 000 € sur 48 mois, avec une mensualité de 229,36 € hors assurance facultative et un TAEG fixe de 4,90 %. Cette illustration est soumise aux conditions d’éligibilité, notamment celles relatives à l’ancienneté du compte, ainsi qu’à l’acceptation du dossier.
Cofidis présente également un exemple promotionnel portant sur 14 000 € sur 60 mois, avec un TAEG annoncé de 5,50 % et des échéances variables. Ces deux exemples ne permettent pas de classer les établissements : les montants, les durées et la structure des remboursements ne sont pas identiques.
Les baromètres commerciaux, notamment ceux des comparateurs de crédit, peuvent aider à situer une proposition. Leurs taux indicatifs ne constituent cependant pas des conditions garanties à chaque emprunteur.
Pourquoi distinguer le taux d’usure du taux proposé ?
Le taux d’usure est un plafond réglementaire, pas un tarif pratiqué par les banques. Les seuils applicables au quatrième trimestre 2026 figurent dans l’avis officiel sur les seuils d’usure. Ils dépendent notamment de la tranche de montant emprunté.
Ces plafonds servent à encadrer les conditions de crédit. Ils ne permettent pas de déterminer quelle banque accorde le taux le plus favorable ni d’estimer la mensualité qui vous sera personnellement proposée.
Pourquoi une mensualité plus faible ne signifie-t-elle pas un crédit moins cher ?
Pour un prêt amortissable à capital et taux nominal identiques, allonger la durée réduit généralement le montant de chaque échéance, mais augmente le total des intérêts. Une mensualité plus confortable peut donc correspondre à une dépense globale supérieure.
Le mécanisme tient au remboursement progressif du capital. Avec une durée plus longue, une fraction du capital reste due plus longtemps et continue de produire des intérêts. Il faut ainsi regarder simultanément le montant de chaque mensualité, le nombre d’échéances et le montant total à rembourser.
L’assurance mérite également une attention particulière. Le TAEG intègre les frais obligatoires entrant dans le coût du crédit. En revanche, une assurance facultative peut être facturée séparément et augmenter la somme réellement prélevée chaque mois.
Pour arbitrer entre deux durées, commencez par déterminer la mensualité compatible avec votre budget. Comparez ensuite le coût total de chacune des propositions, assurance comprise lorsqu’elle est souscrite. Une échéance légèrement supérieure peut être préférable si elle reste supportable et évite un allongement coûteux, mais ce choix dépend des propositions reçues.
Comment vérifier quelle offre présente la meilleure mensualité pour votre projet ?
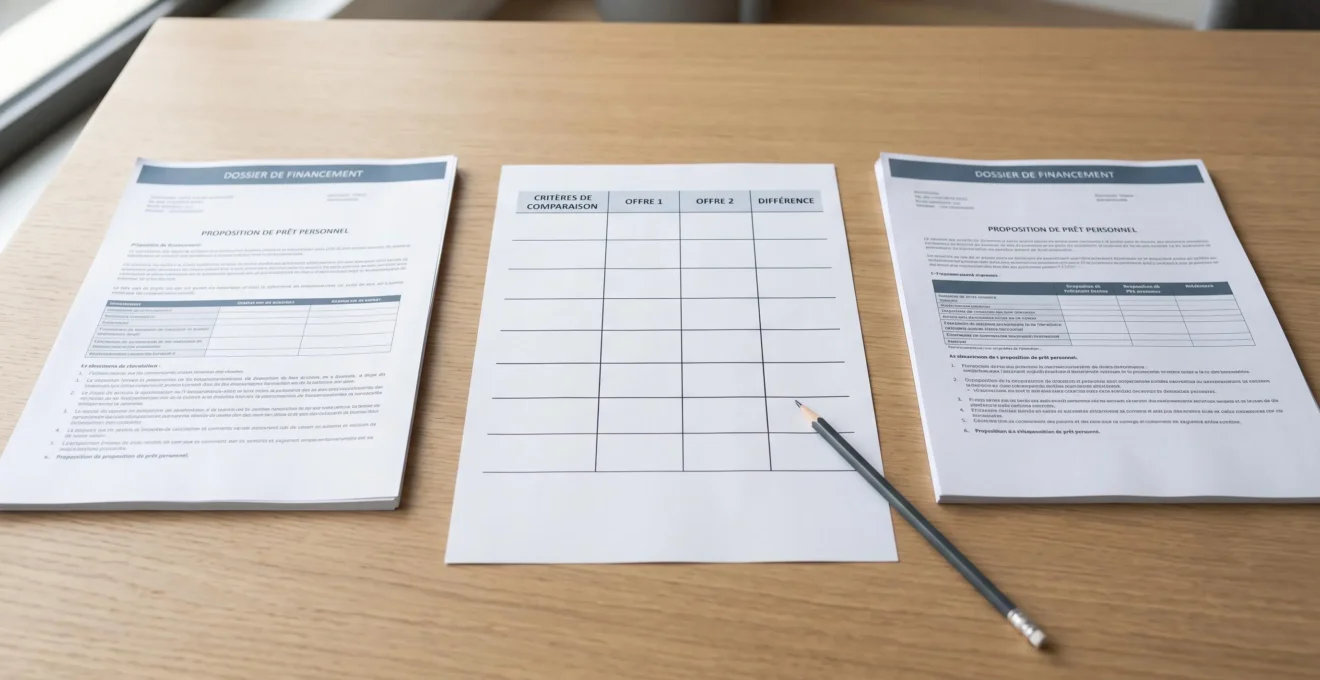
La comparaison doit partir d’un besoin de financement identique. Demandez aux établissements des propositions établies pour le même montant et la même durée, puis examinez leurs informations précontractuelles. Ce contrôle permet de distinguer les différences de tarif des différences de structure du prêt.
Voici une méthode éditoriale de comparaison. Elle ne constitue pas un classement bancaire ni une obligation réglementaire supplémentaire.
| Critère | Preuve à examiner | Interprétation et action |
|---|---|---|
| Capital et durée | Montant financé et nombre d’échéances dans chaque proposition | Identiques : comparaison pertinente. Différents : demander une simulation harmonisée. |
| TAEG | Taux inscrit dans les informations précontractuelles | Comparer les coûts obligatoires sur le même financement. Si absent : demander la donnée. |
| Mensualité | Montant des échéances et échéancier | Vérifier les premières, dernières et éventuelles échéances particulières. |
| Assurance | Caractère obligatoire ou facultatif et coût annoncé | Inclure le paiement éventuel dans le budget mensuel sans le compter deux fois. |
| Coût global | Montant total dû et frais applicables | Retenir une proposition seulement si son échéance et son coût sont acceptables pour votre projet. |
Comment interpréter la grille ? Lorsque les données sont complètes et portent sur des conditions équivalentes, vous pouvez comparer les mensualités et le coût total. Si une proposition ne respecte pas votre budget ou vos critères personnels, elle peut être écartée pour votre projet. Si une donnée manque, son résultat reste inconnu : demandez une précision plutôt que de considérer automatiquement l’établissement comme moins intéressant.
En France, le prêteur doit examiner la solvabilité du demandeur et transmettre les informations précontractuelles prévues, comme le rappelle Service-Public dans les obligations de la banque avant l’accord. Une simulation intéressante n’équivaut donc pas à une acceptation définitive du financement.
Le crédit à la consommation comporte également, en principe, un délai légal de rétractation de 14 jours calendaires. Ce droit concerne la souscription du contrat et ne doit pas être confondu avec un délai garanti d’obtention des fonds.
Quels pièges éviter pour alléger ses remboursements ?
Réduire une mensualité peut répondre à un besoin budgétaire réel. Le risque consiste à considérer ce seul résultat comme une économie. Avant d’allonger un remboursement, comparez la situation initiale et la nouvelle proposition en retenant la durée, les intérêts cumulés et l’assurance éventuelle.
Cette précaution vaut aussi pour un regroupement de crédits. La nouvelle échéance peut être différente de la somme des remboursements précédents, mais elle ne permet pas, à elle seule, de conclure à un avantage financier. Il faut connaître les conditions complètes de l’opération, notamment sa durée, les frais applicables et le montant total à rembourser. Aucun cas contractuel comparable n’est établi ici pour quantifier une économie.
Enfin, distinguez une mensualité théoriquement avantageuse d’une mensualité réellement accessible. Une proposition dépend des conditions du prêteur et de l’étude du dossier. Le meilleur choix pour votre projet est celui dont les données sont suffisamment documentées, dont l’échéance reste compatible avec votre budget et dont vous acceptez le coût total.